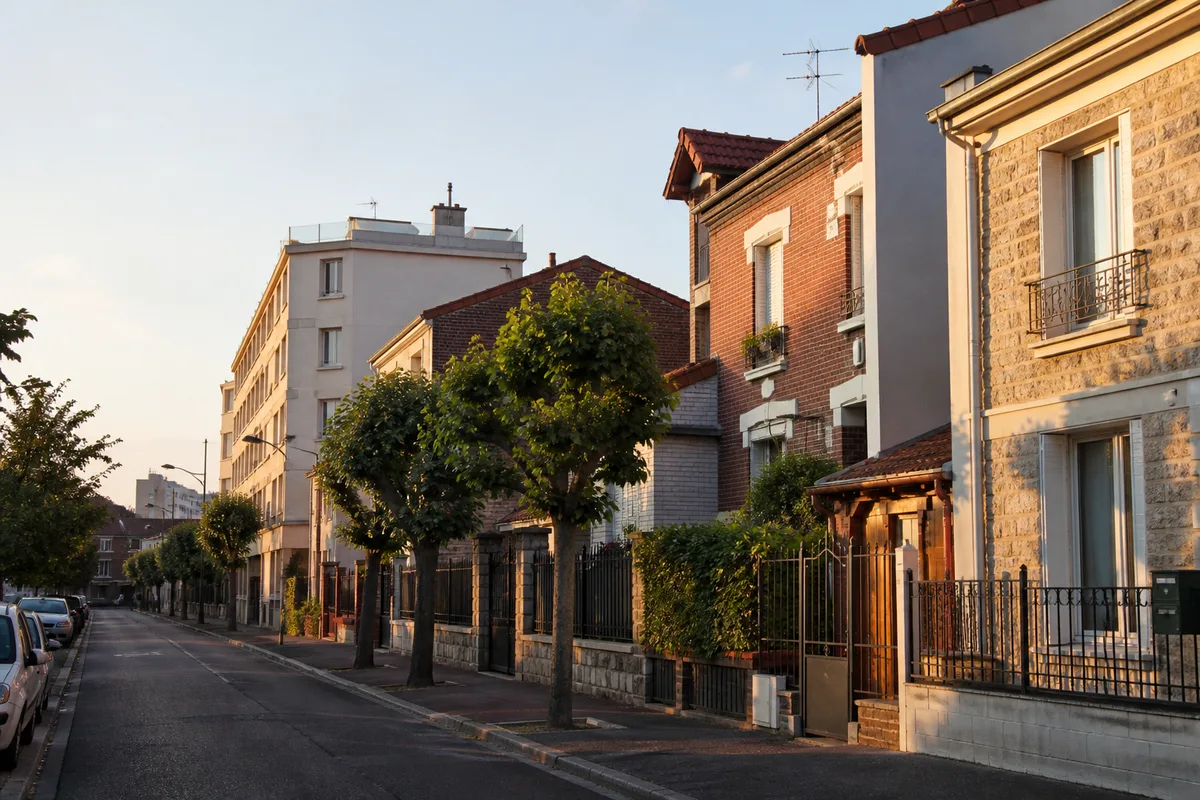
Chercher une maison à vendre à Bondy, c’est chercher dans un tissu pavillonnaire hérité de l’entre-deux-guerres, densifié depuis, et coupé par des infrastructures qui font varier les prix d’une rue à l’autre. La commune compte autour de 51 000 habitants sur un territoire modeste, où les maisons individuelles cohabitent avec des barres d’après-guerre et des résidences plus récentes. Le résultat tient en une phrase : deux pavillons de surface identique, distants de huit cents mètres, peuvent afficher des prix séparés de plusieurs dizaines de milliers d’euros. Comprendre pourquoi évite de perdre trois mois sur des visites hors cible.
Les maisons à vendre à Bondy : quatre familles bien distinctes
Le pavillon d’entre-deux-guerres domine. Construit en meulière ou en brique, sur des parcelles étroites issues des lotissements des années 1920 et 1930, il propose en général deux niveaux, un sous-sol semi-enterré, un jardin de deux à trois cents mètres carrés et une surface habitable comprise entre 85 et 110 mètres carrés. Ses qualités sont réelles : volumes, hauteur sous plafond, matériaux durables. Ses faiblesses aussi : isolation d’origine quasi nulle, menuiseries anciennes, installation électrique parfois jamais reprise.
Deuxième famille, la maison de ville mitoyenne, plus étroite, souvent sans jardin ou avec une simple cour. Elle se négocie moins cher au total, mais rarement moins cher au mètre carré quand elle se trouve à proximité immédiate de la gare.
Troisième famille, le pavillon déjà remanié : extension à l’arrière, combles aménagés, garage transformé en pièce de vie. La surface grimpe à 120 ou 140 mètres carrés, le prix suit, et la vigilance porte alors sur la régularité des travaux. Une extension réalisée sans déclaration préalable ni permis reste une irrégularité qui se transmet à l’acheteur.
Quatrième famille, plus rare, la maison récente issue d’une opération de division parcellaire ou d’un petit programme. Performance énergétique correcte, garanties constructeur encore actives dans certains cas, mais terrain réduit et vis-à-vis fréquent.
À ces quatre familles s’ajoute le cas particulier du bien vendu en indivision ou en succession, fréquent sur un parc ancien. Le délai de signature s’allonge alors, parfois de plusieurs semaines, le temps que tous les héritiers donnent leur accord.
La rue change tout : lire la géographie avant les annonces
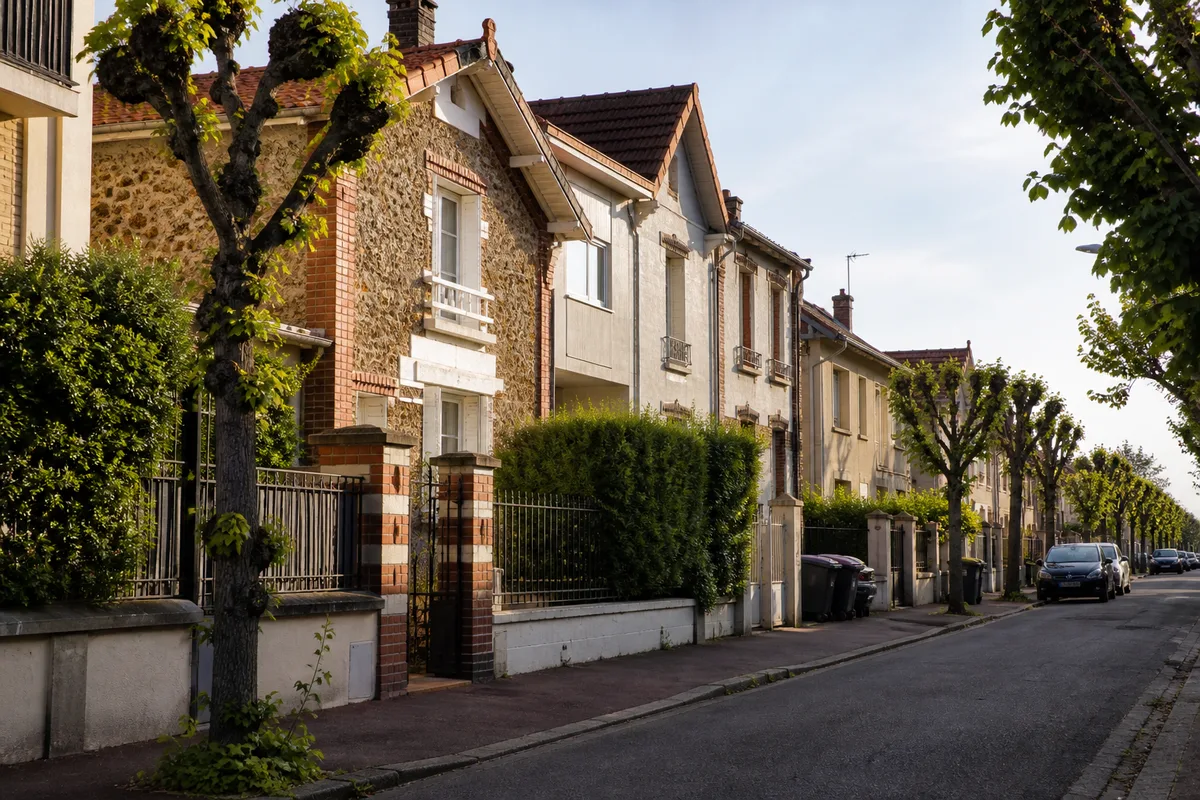
La commune est traversée d’est en ouest par le canal de l’Ourcq et par l’ancienne route nationale, puis coupée par les voies ferrées. Ces trois coupures dessinent des secteurs qui ne se ressemblent pas.
Le secteur nord, au-delà du canal, concentre une grande partie du tissu pavillonnaire. Les rues y sont calmes, les jardins plus généreux, mais la desserte repose davantage sur les bus et sur le tramway que sur le train. Les acheteurs qui y viennent cherchent d’abord de la surface et un extérieur.
Le centre, autour de la gare, joue une autre partition. Le train relie Paris en un peu plus de dix minutes, et le tramway prolonge la desserte vers le nord du département. La proximité immédiate se paie : à surface égale, l’écart avec les rues situées à un quart d’heure de marche reste net. Les maisons y sont plus rares, souvent mitoyennes, parfois transformées en deux logements.
Le secteur sud, vers les communes limitrophes de Villemomble et de Rosny-sous-Bois, bénéficie d’un environnement résidentiel plus homogène, avec des parcelles régulières. Les prix y sont généralement les plus élevés de la commune, effet de contagion des communes voisines mieux cotées.
Restent les abords des grands axes. Une maison bien rénovée donnant sur une voie à fort trafic subit une décote qui peut atteindre plusieurs points, quelle que soit la qualité intérieure. Le bruit et la pollution ne se corrigent pas par des travaux : ce paramètre se vérifie sur place, aux heures de pointe, fenêtres ouvertes.
Un dernier élément mérite un détour en mairie : le plan d’urbanisme. Il indique ce qui peut être construit ou étendu sur la parcelle, la hauteur admise, l’emprise au sol maximale. Acheter une maison de 90 mètres carrés extensible ou non extensible n’engage pas le même projet à dix ans.
Le même document renseigne sur les évolutions programmées du voisinage : emplacements réservés, secteurs susceptibles d’accueillir du collectif, alignements de voirie. Un pavillon acheté au calme peut se retrouver mitoyen d’un immeuble de quatre étages en quelques années. Deux visites à des moments différents, l’une un mardi matin, l’autre un samedi après-midi, en apprennent souvent davantage sur un quartier que n’importe quel descriptif d’annonce.
Budgets : du prix affiché au coût réel
Les ordres de grandeur ci-dessous décrivent ce qui s’observe couramment sur le secteur autour de 2026. Ils servent à cadrer une recherche, jamais à estimer un bien précis : l’état, l’orientation, le terrain et la rue déplacent chaque ligne.
| Type de maison | Surface habitable | Extérieur | Budget d’acquisition courant |
|---|---|---|---|
| Maison de ville mitoyenne | 70 à 90 m² | cour ou sans | 230 000 à 300 000 € |
| Pavillon ancien à rafraîchir | 85 à 100 m² | 150 à 250 m² | 250 000 à 320 000 € |
| Pavillon ancien en bon état | 90 à 110 m² | 200 à 350 m² | 300 000 à 390 000 € |
| Pavillon avec extension | 120 à 150 m² | 200 à 400 m² | 380 000 à 490 000 € |
| Maison à rénover lourdement | toutes surfaces | variable | 190 000 à 270 000 € |
| Maison récente | 100 à 120 m² | terrain réduit | 360 000 à 470 000 € |
Au prix négocié s’ajoutent les frais liés à la mutation, souvent appelés frais de notaire, qui représentent dans l’ancien de l’ordre de 7 à 8 % du prix. Sur une maison à 340 000 €, cela représente environ 25 000 €, à financer sur fonds propres dans la plupart des montages bancaires. S’ajoutent la garantie du prêt, les éventuels honoraires d’intermédiaire, et la taxe foncière annuelle, dont le montant se demande au vendeur avant l’offre.
Le raisonnement en coût complet évite les mauvaises surprises : prix négocié, frais d’acte, travaux prioritaires des deux premières années, et surcoût de chauffage si l’étiquette énergétique est mauvaise. Une maison affichée 20 000 € moins cher qu’une autre mais classée deux crans plus bas revient souvent plus cher dès la troisième année. Les repères de valeur à l’échelle du département sont détaillés dans les prix de l’immobilier en Seine-Saint-Denis.
Travaux : le poste qui déplace vraiment le prix
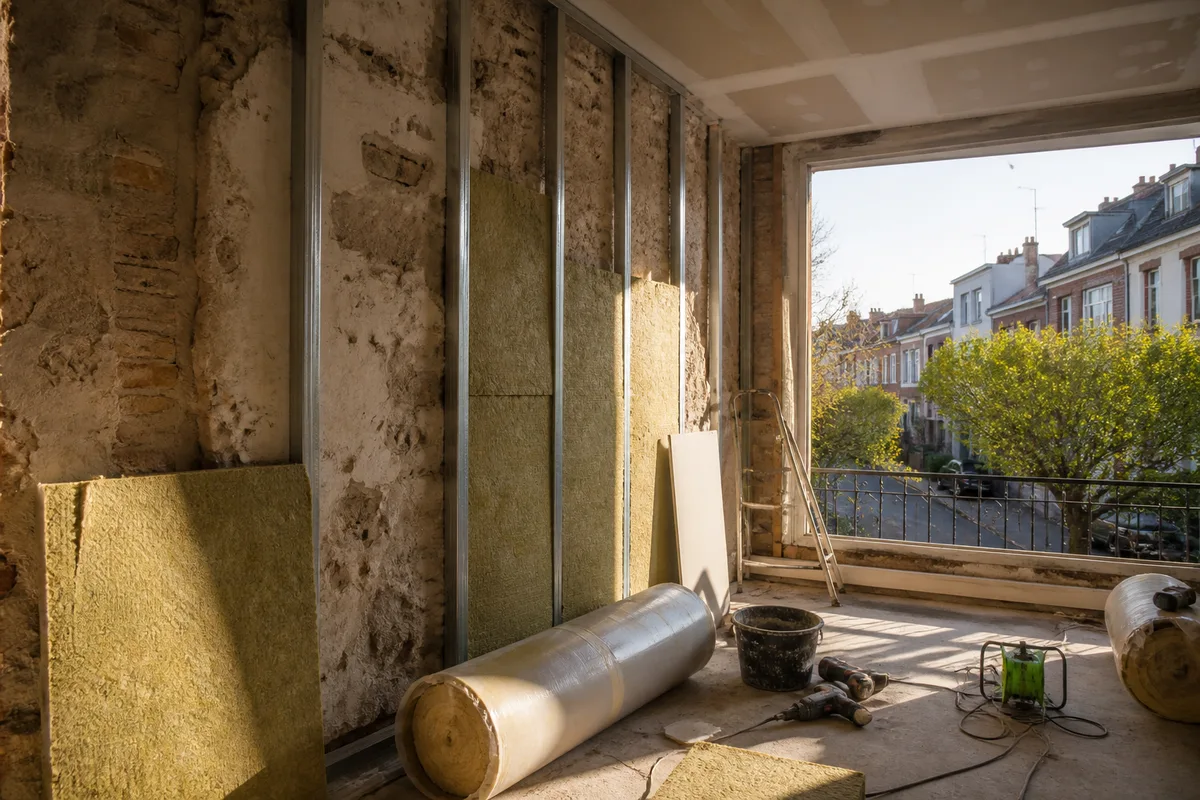
Sur un pavillon d’origine, quatre postes concentrent l’essentiel de la dépense : l’isolation, les menuiseries, le chauffage et l’électricité. Une rénovation énergétique sérieuse, avec isolation des murs, des combles et remplacement des fenêtres, se chiffre couramment entre 400 et 900 € du mètre carré selon l’ampleur, avant aides. Une réfection complète intégrant cuisine, salle d’eau et distribution intérieure dépasse fréquemment 1 200 € du mètre carré.
L’étiquette énergétique donne le premier signal, mais elle ne remplace pas trois vérifications sur place. La toiture d’abord : tuiles déplacées, gouttières, état des combles depuis l’intérieur. Le sous-sol ensuite, qui trahit l’humidité, les remontées capillaires et l’état des réseaux. Le tableau électrique enfin, dont l’absence de différentiel ou la présence de fusibles à porcelaine annonce une remise aux normes complète.
Les fissures méritent une lecture posée. Sur un sol argileux, les mouvements de terrain liés aux épisodes de sécheresse et de réhydratation touchent une partie du bâti ancien d’Île-de-France. Une microfissure verticale sur un enduit n’a pas la portée d’une fissure en escalier traversant un angle de mur porteur : dans le doute, une expertise avant l’offre coûte moins cher qu’une reprise de fondations après.
Un acheteur averti chiffre ces travaux avec deux devis avant de signer le compromis, puis les intègre à sa négociation plutôt qu’à ses regrets.
Les aides à la rénovation existent, mais leurs conditions de ressources, leurs plafonds et leurs modalités changent régulièrement : elles se vérifient au moment du projet, jamais sur la foi d’un montant entendu deux ans plus tôt. Une règle de prudence tient toutefois dans le temps : engager d’abord l’enveloppe du bâti, isolation et menuiseries, avant de remplacer le système de chauffage. Une pompe à chaleur installée dans une maison encore passoire fonctionne mal et coûte cher à l’usage.
Monter une offre qui tient la route
Une offre écrite mentionne le prix, la durée de validité, les conditions suspensives, et le montant du prêt envisagé. Elle vaut engagement dès son acceptation par le vendeur : la rédiger à la légère expose à devoir la retirer, ce qui reste possible pendant le délai de rétractation mais laisse rarement une bonne impression.
La condition suspensive de prêt protège l’acquéreur. Elle indique le montant maximal emprunté, la durée et le taux plafond au-delà duquel l’engagement tombe. Un taux plafond fixé trop bas rend la condition inopérante ; fixé au niveau réel du marché, il joue son rôle. Le montage financier se prépare en amont, et l’appui d’un intermédiaire bancaire fait souvent gagner du temps sur ce point précis, comme l’explique le dossier consacré au rôle du courtier immobilier.
La négociation, sur ce marché, reste modérée pour les biens correctement positionnés et disponible sur ceux qui traînent depuis deux mois. Un pavillon affiché depuis quatre-vingt-dix jours a presque toujours un prix à revoir. Demander la date de mise en vente initiale, et non la date de la dernière annonce republiée, donne un avantage réel. Les critères de sélection d’un intermédiaire de vente sont détaillés dans le guide sur le choix d’une agence immobilière.
Reste la question du calendrier. Entre compromis et acte définitif, il faut compter deux à trois mois : purge du délai de rétractation, instruction du prêt, réponse des collectivités titulaires d’un droit de préemption. Un vendeur pressé préférera parfois une offre légèrement inférieure mais assortie d’un financement déjà validé.